Pulun qiyməti nədir? - Azərbaycan Maliyyə Nazirliyinin bazarla nə üçün razılaşmadığı barədə
Yeddi istiqraz hərracı ərzində Azərbaycan Maliyyə Nazirliyi qəbul etdiyindən daha çox təklifi rədd edib.
Bu, bazarın uğursuzluğu deyil, onunla mübahisədir: ləng gedən, lakin bundan heç də az baha başa gəlməyən bir mübahisə.
Qısaca
• 26 maydan 6 oktyabradək, bir neçə aylıq fasilədən sonra, Maliyyə Nazirliyi dövlət istiqrazlarının yerləşdirilməsi üzrə yeddi hərrac keçirib. İnvestorlar 2 333,9 mln. manatlıq sifariş verib, nazirlik isə 1 151,6 mln. manatı qəbul edib. 1 182,3 mln. manat rədd edilib ki, bu da yerləşdirilən həcmdən çoxdur.
• Üçillik istiqrazlar üzrə kəsmə qiyməti ardıcıl dörd dəfə düz 99,3366 (gəlirlilik 7,2500%), ikiillik istiqrazlar üzrə isə hər iki dəfə düz 98,1634 (7,0000%) olub. Vergüldən sonra dördüncü rəqəmə qədər eyni.
• İnvestorlar isə 9%-ə qədər gəlirlilik tələb edirdilər. Son iki üçillik hərracda Maliyyə Nazirliyi ona təklif olunan pulun cəmi 4%-ni və 7%-ni götürüb.
• Bazarda pul kifayət qədərdir. Məsələn, AR Mərkəzi Bankının məlumatına görə, dövlət istiqrazlarının əsas alıcılarından olan bankların struktur likvidlik profisiti 6,3 mlrd. manata çatıb. Deməli, mübahisə pul üzərində deyil, qiymət üzərində gedir.
• Eyni zamanda, iki həftə ərzində Azərbaycanın üçillik dollar istiqrazlarının (avrobondların) gəlirliliyi 0,83 faiz bəndi artıb. Maliyyə Nazirliyinin manat üzrə kəsmə qiyməti isə bircə baza bəndi belə tərpənməyib.
• Büdcənin ehtiyat yastığı hələlik Maliyyə Nazirliyinə bazarla razılaşmamağa imkan verir. Sual bu yastığın nə qədər bəs edəcəyindədir.
Olmayan qızdırma
Avqustun ortalarında ABŞ-ın maliyyə naziri Skott Bessent uzunmüddətli xəzinə istiqrazlarının geri alınmasını genişləndirəcəyini elan etdi. O, məqsədini açıq dedi: bazarı “tarazlığa” qaytarmaq, yəni hökumət üçün borclanmanı ucuzlaşdırmaq. Onun sözlərinə görə, bazarı möhtəkirlərin qızışdırdığı “qızdırma” bürüyüb.
The Economist jurnalının 15 sentyabr tarixli məqaləsi bu diaqnozla razılaşmadı. Nazir qızdırmadan danışdığı müddətdə onillik xəzinə istiqrazlarının gəlirliliyi 4,65%-dən 5%-dən yuxarı qalxdı. ABŞ-ın dövlət borcu təqribən 40 trilyon dollardır, bu da hər bir geri alma əməliyyatından təxminən 10 000 dəfə çoxdur. Jurnal naziri piştaxtanın üstünə bir-iki yüzdollarlıq əskinas qoyub, klerkin gözünə baxa-baxa milyon dollarlıq kreditin faizini endirməyi tələb edən borcalana bənzədib.
Məqalənin əsas arqumenti miqyasa deyil, diaqnoza aid idi. Dövlət borcu bazarının sıradan çıxması dərhal görünür: əqdlər baş tutmur və ardınca qalan hər şey də pozulmağa başlayır. Belə bir şey baş vermir. 10 sentyabrda ABŞ 5,3%-lə 22 mlrd. dollarlıq 30 illik istiqraz yerləşdirdi və sifarişlər təklifi 2,5 dəfədən çox üstələdi.
The Economist-in nəticəsi sadə və konkretdir: bazar necə lazımdırsa, elə də işləyir. O, çox borc alan və inflyasiyanı sürətləndirən siyasət yürüdən hökumətdən daha yüksək gəlirlilik tələb edir (hətta hökumət özü bazarla razılaşmasa belə).
Bir ay sonra bu tezis daha da gücləndi. Xəzinədarlıq geri alma həcmini bir daha artırdı, 16 sentyabrda Federal Ehtiyat Sistemi (FES) faiz dərəcəsini 0,25 faiz bəndi qaldırdı, 7 oktyabrda isə onillik istiqrazların gəlirliliyi 5,35%-i keçərək 2002-ci ildən bəri ən yüksək səviyyəyə çatdı. Bununla belə, hərraclar hələ də tələb toplayır. Bazar öz qiymətini deməyə davam edir, nazir isə onunla mübahisə etsə də, öz fikrincə o qədər də sərfəli olmayan şərtlərlə razılaşmağa məcburdur.
Bazar yeganə arbitr kimi
Amerika hekayəsinin öz mövzusu var: inflyasiya, İran ətrafındakı münaqişədən sonra neft, FES-in faiz dərəcəsi. Ancaq buradakı qayda universaldır.
Uinston Çörçillin məşhur ifadəsini bir qədər dəyişərək desək, bazar bəlkə də ideal deyil, lakin hələlik qiymətin müəyyən edilməsinin yeganə obyektiv mexanizmi olaraq qalır (və bundan yaxşısı hələ düşünülməyib). İstiqrazın, mənzilin və ya valyutanın qiyməti tələb və təklifin kəsişdiyi nöqtədir. Onunla razılaşmamaq olar. Onu ləğv etmək isə mümkün deyil.
Bazarla müxtəlif yollarla mübahisə etmək olar.
Amerika üsulu: bazar qiyməti ilə borc almaq və geri alma əməliyyatları ilə bu qiyməti aşağı salmağa çalışmaq.
Azərbaycan üsulu, bu məqalədəki rəqəmlərlə göstərəcəyimiz kimi: qiyməti qəbul etməmək və bazarın emitentin qiymətinə verməyə hazır olduğu qədər borc almaq. Metod fərqlidir, mahiyyət eynidir.
Emitent bazarın müəyyən etdiyi pulun qiyməti ilə razılaşmır və onunla mübahisə etməyə çalışır. Bunun nə dərəcədə uğurlu olduğunu yalnız rəqəmlər deyə bilər.
İmtina ilə mübahisə
26 maydan 6 oktyabradək Maliyyə Nazirliyi Bakı Fond Birjasında yeddi hərrac keçirib. Formal olaraq hər biri uğurlu keçib: sifarişlər buraxılış həcmini üstələyib. Nəticələrin səthi oxunuşu (“tələb təklifi üstələdi”) sakitləşdirici nəticələrə gətirib çıxarır.
Başlıqların altındakı rəqəmlər isə başqa hekayə danışır.
|
Tarix |
Müddət |
Kupon |
Sifarişlər, mln. AZN |
Yerləşdirilib, mln. AZN |
Tələbdən götürülüb |
Kəsmə qiyməti (gəlirlilik) |
İnvestor sayı |
|
06.10 |
2 il |
6% |
207,1 |
94,6 |
46% |
98,1634 (7,0000%) |
yoxdur |
|
29.09 |
3 il |
7% |
267,2 |
19,6 |
7% |
99,3366 (7,2500%) |
12 |
|
22.09 |
3 il |
7% |
257,5 |
10,3 |
4% |
99,3366 (7,2500%) |
13 |
|
15.09 |
2 il |
6% |
444,1 |
361,8 |
81% |
98,1634 (7,0000%) |
8 |
|
08.09 |
3 il |
7% |
393,5 |
119,4 |
30% |
99,3366 (7,2500%) |
21 |
|
01.09 |
3 il |
7% |
499,2 |
345,9 |
69% |
99,3366 (7,2500%) |
21 |
|
26.05 |
10 il |
7% |
265,3 |
200,0 |
75% |
100,0000 (7,0000%) |
12 |
|
Cəmi |
|
|
2 333,9 |
1 151,6 |
49% |
|
|
Üçillik istiqrazlara baxaq.
1 sentyabrda Maliyyə Nazirliyi buraxılış həcmini artırmaq hüququndan istifadə edərək 345,9 mln. manat yerləşdirdi.
8 sentyabrda: 119,4 mln.
22 sentyabrda: 257,5 mln. manatlıq sifarişə qarşı 10,3 mln.
29 sentyabrda: 267,2 mln. manatlıq sifarişə qarşı 19,6 mln.
Tələb yoxa çıxmayıb: son həftələrdə o, 260 mln. manat ətrafında qalır. Yoxa çıxan Maliyyə Nazirliyinin bu tələbi qarşılamaq istəyidir.
Bu hekayənin açarı kəsmə qiymətidir. Üçillik istiqrazlar üzrə hər dörd hərracda o, 99,3366, yəni düz 7,2500% gəlirlilik olub. İkiillik istiqrazlar üzrə hər iki hərracda 98,1634, düz 7,0000%. Tələb hər həftə fərqli olsa da, qiymət vergüldən sonrakı dördüncü rəqəmə qədər eyni qalıb. Tarazlıq belə görünmür.
Hər müddət üçün müəyyən edilmiş tavan məhz belə görünür.
Bazar da öz qiymətini deyib. Sifarişlərdə minimum qiymətlər 8 sentyabrda 95,3429-a (gəlirlilik 8,80%), 29 sentyabrda isə 94,8421-ə (9,00%) qədər düşüb. Maliyyə Nazirliyinin götürməkdən imtina etdiyi 1,18 mlrd. manat məhz 7,25% ilə 9% arasında yerləşir.
Bazarda pul var, amma...
İmtinanı bazarın zəifliyi ilə izah etmək olardı: pul azdır, iştirakçı azdır. Lakin məlumatlar bunu təsdiqləmir. Hərraclarda 8-dən 21-ə qədər investor iştirak edib və hər birində tələb buraxılış həcmini üstələyib.
Mərkəzi Bankın öz rəqəmləri daha da inandırıcıdır. Dövlət istiqrazlarının əsas alıcılarından olan bankların struktur likvidlik profisiti (məcburi ehtiyatlar çıxılmaqla) avqustun sonuna 6,3 mlrd. manata çatıb. Bu, 2025-ci ilin dekabrı ilə müqayisədə 2,2 dəfə çoxdur. AMB-nin not portfeli ilin əvvəlindən dörd dəfədən çox artıb, bankların izafi vəsaitlərinin əsas hissəsi isə AMB-də 7 günlük depozitlərdə saxlanılır. AZIR banklararası bazar dərəcəsi uçot dərəcəsindən aşağı düşüb.
23 sentyabrda AMB faiz dəhlizinin aşağı həddini 5,5%-dən 5%-ə endirdi, uçot dərəcəsini isə 6,5% səviyyəsində saxladı. Tənzimləyici məqsədini açıq izah etdi: banklararası bazarı canlandırmaq və bankların mərkəzi bankın alətlərindən asılılığını azaltmaq. Başqa sözlə, AMB pulu öz seyflərindən kənara itələməyə çalışır.
Belə bir paradoks yaranır. Banklarda 6,3 mlrd. manat likvidlik var, Maliyyə Nazirliyi isə 200 mln. manatlıq üçillik istiqrazları yerləşdirə bilmir. Deməli, məsələ pul çatışmazlığında deyil.
Məsələ qiymətdədir.
Qiymət dəyişir, kəsmə qiyməti yerində qalır
Əgər 7,25% ədalətli bazar qiyməti olsaydı, bazarla birlikdə dəyişərdi. Bazar isə son həftələrdə nəzərəçarpacaq dərəcədə dəyişib.
Sentyabr ərzində AMB-nin 168 günlük notlarının gəlirliliyi 6,14%-dən 6,61%-ə yüksəlib.
Azərbaycanın dollar istiqrazları da ucuzlaşıb. First News Intelligence Unit-in bazar iştirakçılarından əldə etdiyi məlumatlara görə, 2029-cu ildə ödəniləcək suveren buraxılışın gəlirliliyi iki həftə ərzində təxminən bir faiz bəndi artıb.
Diqqətçəkən məqam odur ki, 2032-ci il buraxılışı və SOCAR-ın istiqrazları da eyni istiqamətdə hərəkət edib: bu, bir kotirovkanın təsadüfi tərəddüdü deyil, yenidən qiymətləndirmədir.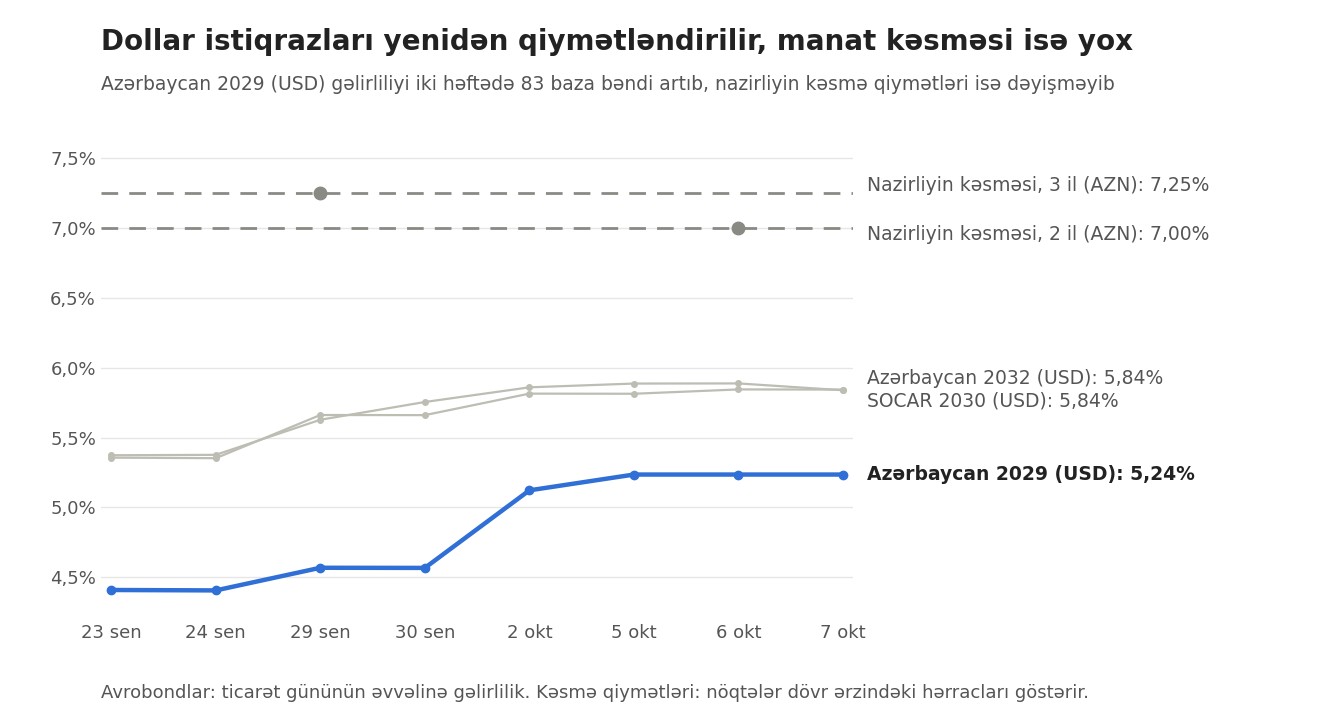
Avrobondlar: First News Intelligence Unit-in bazar iştirakçılarından əldə etdiyi məlumatlar, 2026-cı il 23 sentyabrdan 7 oktyabradək. Kəsmə qiymətləri: Maliyyə Nazirliyinin Bakı Fond Birjasındakı hərraclarının nəticələri.
Eyni dövrdə Maliyyə Nazirliyinin manat üzrə kəsmə qiyməti bircə baza bəndi belə tərpənməyib. 6 oktyabrda, Azərbaycanın üçillik dollar istiqrazı artıq daha ucuz satılarkən, Maliyyə Nazirliyi ikiillik istiqrazlar üzrə kəsməni düz 7,0000%-də müəyyən etdi və təklif olunan 207,1 mln. manatdan 94,6 mln. manatını götürdü. Pulun bazar qiyməti nəfəs alan bir əyridir.
Maliyyə Nazirliyinin qiyməti isə yerində duran bir xətkeşdir.
İkiillik qiymətinə onillik istiqraz
Elə bir hərrac da oldu ki, orada imtinaya ehtiyac qalmadı. 26 mayda Maliyyə Nazirliyi uzun fasilədən sonra bazara 7% kuponlu 200 mln. manatlıq onillik istiqrazlarla çıxdı. 12 investor 265,3 mln. manatlıq sifariş verdi. Nazirlik bütün həcmi yerləşdirdi: kəsmə qiyməti düz 100,0000, orta ölçülmüş qiymət 100,0043 oldu. 200 mln. manatın demək olar ki, hamısı nominal dəyərlə, kupona bərabər gəlirliliklə satıldı.
Bu qiyməti dəyərləndirmək üçün investorun müddətə görə nə qədər qazandığını soruşmaq faydalıdır. 20 mayda AMB-nin 168 günlük notları 6,47% gəlirlilik verirdi. Maliyyə Nazirliyinin onillik istiqrazları 7,00%-lə satıldı, mükafat təxminən 0,53 faiz bəndi oldu. Sentyabrda ikiillik istiqrazlar eyni 7,00%-lə yerləşdirildi, notların gəlirliliyi isə təxminən 6,34% (16 sentyabr) idi: mükafat 0,66 faiz bəndi.
Belə çıxır ki, investor əlavə səkkiz il müddətə görə iki illə müqayisədə daha çox deyil, daha az qazanıb.
Dollar bazarında eyni emitentə belə hədiyyələr edilmir. Müşahidə etdiyimiz bütün müddət ərzində Azərbaycanın 2032-ci ildə ödəniləcək buraxılışı 2029-cu il buraxılışından daha yüksək gəlirliliklə ticarət olunub: investor əlavə üç illik risk üçün ödəniş tələb edir.
FNIU-nun FƏRZİYYƏSİ. Fikrimizcə, may ayındakı yerləşdirmə rəqabətli hərracdan çox, əvvəlcədən məlum olan tələbə əsaslanan yerləşdirməyə bənzəyir. Bu təcrübəyə bir çox bazarlarda rast gəlinir və özlüyündə qayda pozuntusu sayılmır.
Nəyə əsaslanır. Onillik istiqrazın AMB notları üzərindəki müddət mükafatı ikiillik istiqrazınkından yüksək deyil. Kəsmə qiyməti tam olaraq kupona bərabərdir. Tələbin təklifi üstələmə əmsalı cəmi 1,33 olub, lakin bütün həcm gəlirliliyi 7%-dən yüksək olan tək bir sifariş belə olmadan yerləşdirilib. Sentyabrda isə həmin emitent bazardan üç illik borc üçün 9%-ə qədər gəlirlilik tələbləri eşidib.
Nə ilə etiraz etmək olar. Hərracda tək bir alıcı deyil, 12 investor iştirak edib. May ayında bazar şəraiti sentyabrla müqayisədə daha yumşaq idi. Bəzi institusional investorların uzunmüddətli kağızlara tələbi qiymətdən az asılıdır.
Sualı nə bağlayacaq. 26 may hərracı üzrə Bakı Fond Birjasının sifariş kitabı: həcmin qiymətlər və investor növləri üzrə bölgüsü. AMB-nin AZ0301250012 buraxılışının sahibləri barədə məlumatları. Bu kağız üzrə təkrar bazar əqdlərinin statistikası (bu məlumatlar bizdə yoxdur).
Maliyyə Nazirliyinin buna niyə imkanı çatır
ABŞ Xəzinədarlığı bazarla mübahisə edir, amma borc alır: kəsiri maliyyələşdirmək lazımdır, başqa yol yoxdur. Azərbaycan Maliyyə Nazirliyinin isə seçimi var və onun davranışının açarı da məhz bundadır.
Birincisi, nə qədər paradoksal səslənsə də, xarici bazar indi ona lazım deyil. 26 sentyabrda II Azərbaycan Beynəlxalq İnvestisiya Forumunda Prezident İlham Əliyev bildirib ki, “xarici borc ÜDM-in 5,6 faizini təşkil edir və əslində biz onu bir gündə sıfırlaya bilərik”. Dövlət başçısının sözlərinə görə, “bizim valyuta ehtiyatlarımız xarici borcumuzu demək olar ki, 20 dəfə üstələyir”.
Ölkə yeni suveren dollar istiqrazları buraxmır: bazarda yalnız bu məqalədə əvvəl xatırladılan, 2029 və 2032-ci illərdə ödəniləcək iki buraxılış dövriyyədədir.
İkincisi, büdcə profisitdədir.
Yanvar-avqust aylarında dövlət büdcəsinin gəlirləri 26 486,5 mln. manat, xərcləri 22 770,6 mln. manat, profisit isə 3 715,9 mln. manat olub. Birinci yarımildə Maliyyə Nazirliyi 1 971,9 mln. manatlıq istiqrazı ödəyib, hərraclarda isə 200 mln. manat yerləşdirib.
Üçüncüsü, xəzinədarlığın sərbəst qalıqları var və o, bu vəsaitləri idarə edir. Məsələn, sentyabrda Maliyyə Nazirliyi beş depozit hərracı keçirərək kommersiya banklarında 6,5%-lə 87 mln. manat yerləşdirib. Vahid xəzinə hesabının hazırkı qalığı açıqlanmır.
Beləliklə, hələlik Maliyyə Nazirliyinin bazarla razılaşmamağa imkanı çatır. Sual başqadır.
Nə vaxta qədər?
Əgər Maliyyə Nazirliyi pulun bazar qiymətini qəbul etmirsə və hələlik bu qiymətlə borc almaya bilirsə, mövqeyini daha nə qədər qoruya biləcək? Açıq məlumatlarda hazır cavab yoxdur. Lakin nazirliyin öz sənədlərindən götürülmüş üç rəqəm cavabın nədən asılı olduğunu göstərir.
Dördüncü rüb. Büdcənin icrasına dair avqust icmalında Maliyyə Nazirliyi il üzrə 1 497,6 mln. manat kəsir gözləyir. Səkkiz ayın 3 715,9 mln. manatlıq profisitindən bu nəticəyə gəlmək üçün büdcə sentyabr-dekabr aylarında təxminən 5,2 mlrd. manat kəsirlə işləməlidir. Profisit böyük ölçüdə təxirə salınmış xərclərdən ibarətdir: səkkiz ayda illik xərc planının yalnız 54,6%-i icra olunub. İlin sonunda bu xərcləri ödəmək lazım gələcək.
Borcun həcmi. Həmin icmal ikinci yarımildə daxili dövlət borcunun 3 405,1 mln. manat artaraq 15 982,0 mln. manatdan 19 387,1 mln. manata çatacağını gözləyir. 1 iyuldan bəri hərraclar 951,6 mln. manat gətirib. İlin sonuna qədər daha təxminən 2,45 mlrd. manat tapmaq lazımdır. Hazırkı kəsmə qiymətləri ilə üçillik hərraclar hər dəfə 10-20 mln. manat gətirir.
Növbəti il. 2027-ci il üçün dövlət büdcəsinin kəsiri 3 166 mln. manat proqnozlaşdırılır. Bunun 2 751 mln. manatının, yəni 86,9%-nin borclanma hesabına örtülməsi planlaşdırılır.
Ehtiyat yastığı qiyməti qəbul etməyi təxirə salmağa imkan verir, amma qiyməti aradan qaldırmır. Xəzinədarlıqdan fərqli olaraq, bazarın 31 dekabradək ödəməli olduğu öhdəlikləri yoxdur. O, gözləyə bilər.
Vitrinsiz bazar
Qiyməti görmək çətin olanda onunla mübahisə etmək daha asandır.
2018-2025-ci illərdə Maliyyə Nazirliyi istiqraz emissiyasının illik planlarını dərc edirdi. 2026-cı il üçün isə nazirliyin saytında belə plan yoxdur. Hər hərrac öz ISIN kodu olan yeni buraxılışdır, dövriyyədəki kağızların əlavə yerləşdirilməsi olmayıb. Bazarda gəlirliliyi hər gün izləməyə imkan verən likvid oriyentir (bençmark) yoxdur. Pulun qiyməti yalnız hərracların nəticələrində üzə çıxır, Maliyyə Nazirliyinin press-relizlərində isə hətta investorların və sifarişlərin sayı göstərilmir. Bu məlumatları birja və bazar iştirakçılarının özləri açıqlayır.
Nələri bilmirik:
- Hərracların hər hansı birində sifarişlərin qiymətlər və investorlar üzrə necə bölündüyünü;
- Kəsmə qiymətinin necə müəyyən edildiyini;
- May ayındakı onillik buraxılışın kimdə olduğunu;
- Vahid xəzinə hesabının qalığının nə qədər olduğunu;
- Maliyyə Nazirliyinin borcun gözlənilən artımı ilə hərracların verdiyi vəsait arasındakı fərqi necə bağlamaq niyyətində olduğunu.
First News Intelligence Unit bu məsələlərlə bağlı Maliyyə Nazirliyinə, Bakı Fond Birjasına və Mərkəzi Banka sorğular göndərəcək və cavab alınacağı təqdirdə onları oxucularının diqqətinə çatdıracaq.
İrəlidə nəyi izləməli
- Kəsmə qiyməti. O, 7,0000% və 7,2500% səviyyəsində qalacaq, yoxsa bazarın dediyi qiymətə doğru hərəkət edəcək?
- 2,45 mlrd. manatlıq fərq. Maliyyə Nazirliyi daxili borcun gözlənilən artımı ilə hərracların verdiyi vəsait arasındakı fərqi nə ilə bağlayacaq: yeni qiymətlə keçirilən hərraclarla, yoxsa başqa yollarla?
- AMB-nin qərarından sonra likvidlik. Mərkəzi Bankın öz alətlərindən kənara itələdiyi pul Maliyyə Nazirliyinin istiqrazlarına axacaqmı və nazirliyin təklif etdiyi qiymətlə tələb artacaqmı?
Bununla yanaşı, bankların əlavə likvidliyini təkcə investisiya alətlərində deyil, həm də kreditlər şəklində iqtisadiyyatda işləyən görmək istərdik.
Biz bu mövzunu, o cümlədən fond bazarının dinamikasını və Maliyyə Nazirliyi də daxil olmaqla onun əsas iştirakçılarının davranışını təhlil etməyə davam edəcəyik. Lakin artıq indidən aydındır ki, bu “kəndirdartma” hələ bitməkdən uzaqdır.
Müəllif haqqında:
First News Intelligence Unit (FNIU) 1news.az redaksiyasının Azərbaycanın maliyyə sektoru və iqtisadiyyatının tədqiqi üzrə ixtisaslaşmış analitik bölməsidir.
Yazını digər dillərdə də oxuya bilərsiniz:
What is the price of money? Why Azerbaijan’s Ministry of Finance disagrees with the market
Сколько стоят деньги? О том, почему Минфин Азербайджана не соглашается с рынком